Domain fassadenwärmedämmung.de kaufen?
Wir ziehen mit dem Projekt
fassadenwärmedämmung.de um.
Sind Sie am Kauf der Domain
fassadenwärmedämmung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fassadenwärmedämmung.de kaufen?
Wie wirkt sich die Erhöhung der Umsatzgrenze auf kleinere Unternehmen aus? Wann sollte eine Firma die Umsatzgrenze erhöhen?
Die Erhöhung der Umsatzgrenze ermöglicht es kleinen Unternehmen, mehr Umsatz zu generieren und ihr Geschäft auszubauen. Eine Firma sollte die Umsatzgrenze erhöhen, wenn sie das Potenzial hat, mehr Kunden zu gewinnen und ihren Umsatz zu steigern. Es ist wichtig, die Auswirkungen einer erhöhten Umsatzgrenze auf die finanzielle Stabilität und das Wachstum des Unternehmens zu berücksichtigen. **
Ab welcher Umsatzgrenze müssen Unternehmen Mehrwertsteuer abführen?
Unternehmen müssen Mehrwertsteuer abführen, wenn ihr Jahresumsatz 22.000 Euro übersteigt. Die Mehrwertsteuer beträgt in Deutschland 19%. Unternehmen müssen die Mehrwertsteuer an das Finanzamt abführen. **

Ähnliche Suchbegriffe für Umsatzgrenze
Top-Angebote
Produkte zum Begriff Umsatzgrenze:
-
Pils, Michael: WärmebrückenWärmebrücken , Wärmebrücken erkennen - optimieren - berechnen - vermeiden Das Handbuch zeigt, wie man Wärmebrücken einfach und schnell berechnet. Die 3. Auflage liefert neue Beispielrechnungen und Details zu Wärmebrücken im Holzbau, Massivbau, bei Sanierungen mit WDVS sowie zu verschiedenen Fensterkonstruktionen und Anschlüssen. Wärmebrücken einfach und schnell berechnen: Der rechnerische Wärmebrücken-Nachweis ist kompliziert und aufwändig, wird aber immer wichtiger, um hochwärmegedämmte Gebäude, KfW-Effizienzhäuser oder Passivhäuser wirtschaftlich realisieren zu können. Denn nur so lassen sich hohe, pauschale Wärmebrückenzuschläge und unwirtschaftliche Dämmstoffdicken vermeiden. Das Handbuch erläutert Schritt für Schritt die verschiedenen Nachweise: Übersichtlich stellt es die detaillierten Wärmebrückenberechnungen nach den aktuellen Bestimmungen der DIN EN ISO 10211, den Gleichwertigkeitsnachweis nach DIN 4108 Beiblatt 2 sowie die Besonderheiten bei KfW-Nachweisen vor. Anschauliche Beispiele zeigen, wie man Details und Anschlüsse optimiert und helfen so, eine Wärmebrücke zu minimieren und Tauwasserausfall sicher zu vermeiden. Nutzungsvorteile im Überblick: - Das Buch hilft Architekten und Energieberatern bei der Auswahl der richtigen Anschlussdetails für eine energieeffiziente und gleichzeitig wirtschaftliche sowie dauerhaft schadenfreie Ausführung und bei der Erstellung der entsprechenden eigenen Nachweise. - Im Buch werden Berechnungen sowohl mit Hilfe von Wärmebrückenkatalogen als auch mit Hilfe von Isothermenprogrammen vorgestellt. Aus dem Inhalt: - Grundlagen - Randbedingungen für die Berechnung - Einfluss von Wärmebrücken auf die Energiebilanz - Beispiele für Optimierungsmöglichkeiten von Wärmebrücken - Thermografie - typische Wärmebrücken im Bestand - Gleichwertigkeitsnachweis - Detaillierte Berechnung des Wärmebrückenfaktors - Beispiel Einfamilienhaus als Holztafelbau - Beispiel Einfamilienhaus als Massivbau - Beispiel Bestandsgebäude mit Wärmedämmverbundsystem (WDVS) - Anhang Neu in der 3. Auflage Wärmebrücken: - Die 3. Auflage wurde mit Blick auf das neue Gebäudeenergiegesetz (GEG) aktualisiert und erweitert - Neue Beispielrechnungen und Details zu Wärmebrücken im Holzbau, Massivbau (hochwärmegedämmter Ziegel), bei Sanierungen mit WDVS sowie zu verschiedenen Fensterkonstruktionen und Anschlüssen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20231214, Produktform: Kartoniert, Autoren: Pils, Michael~Volland, Johannes, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 336, Abbildungen: 398 Abbildungen und 117 Karten/Tabellen, Keyword: Bauphysik; EnEV; Energieeffizienz; Energieeinsparung, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 172, Höhe: 21, Gewicht: 924, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,104,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ragonesi, Marco: Bautechnik der GebäudehülleBautechnik der Gebäudehülle , Die Publikation vermittelt in leicht verständlicher Weise das Basiswissen zu den heute gängigen Bauweisen der Gebäudehülle, die in der Praxis sehr vielfältig sind. Es kommen u.a. Komponenten wie Behaglichkeit, Wärmeschutz, Schallschutz, Raumakustik, Feuchte, Luftdichtheit, Licht und Brandschutz zur Sprache, aber auch Dachkonstruktionen, Fenster, Türen, Treppe/Lift, Wand- und Bodenkonstruktionen. Energiefragen, insbesondere die Sonnenenergienutzung, erhalten einen grossen Stellenwert. Auch Instandhaltung und Renovation werden thematisiert. Objektbeispiele sowie ein umfangreiches Glossar runden den Inhalt ab. Der Band eignet sich als Lehrmittel für die Ausbildung von Baufachleuten auf verschiedenen Stufen ¿ von der Hochbauzeichnerausbildung bis zum Architekturstudium an Fachhochschulen und Hochschulen, sowie für die Weiterbildung von Baufachleuten in Planung und Ausführung. Ebenso dient er als Nachschlagewerk für Baupraktikerinnen und Baupraktiker in Planung und Ausführung. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und aktualisierte Auflage 2022, Erscheinungsjahr: 20220809, Produktform: Kartoniert, Titel der Reihe: Bau und Energie##, Autoren: Ragonesi, Marco, Edition: REV, Auflage: 22003, Auflage/Ausgabe: 3., überarbeitete und aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 462, Abbildungen: über 600 Abbildungen, zahlreiche Tabellen, farbig, Keyword: Schallschutz; Bauteile; Wärmeschutz; Sanierung; Sonnenenergienutzung; Baukonstruktion, Fachschema: Bauberuf / Bauingenieur~Bauingenieur~Ingenieur / Bauingenieur~Bau / Bautechnik~Bautechnik~Vermessung, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vdf Hochschulverlag AG, Verlag: Vdf Hochschulverlag AG, Verlag: vdf Hochschulverlag AG an der ETH Zrich, Länge: 284, Breite: 200, Höhe: 32, Gewicht: 1541, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2441475, Vorgänger EAN: 9783728136343, eBook EAN: 9783728141309, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist die Umsatzgrenze für Kleinunternehmen, die ALG2 beziehen?
Die Umsatzgrenze für Kleinunternehmen, die ALG2 beziehen, liegt bei 17.500 Euro pro Jahr. Wenn der Umsatz diese Grenze überschreitet, wird das Einkommen auf das ALG2 angerechnet und kann zu einer Kürzung oder Streichung der Leistungen führen. Es ist wichtig, dass Kleinunternehmer ihre Einnahmen und Ausgaben genau dokumentieren, um die Umsatzgrenze einzuhalten und Probleme mit dem ALG2 zu vermeiden. **
-
Was ist ein Kleingewerbe mit einer Umsatzgrenze von 12.350 Euro?
Ein Kleingewerbe mit einer Umsatzgrenze von 12.350 Euro bezieht sich auf die Kleinunternehmerregelung in Deutschland. Diese Regelung ermöglicht es Unternehmen, von der Umsatzsteuer befreit zu sein, solange der Jahresumsatz 12.350 Euro nicht übersteigt. Das Unternehmen muss keine Umsatzsteuer an das Finanzamt abführen, kann jedoch auch keine Vorsteuer geltend machen. **
-
Welche Umsatzgrenze gilt für Kleinunternehmer, um von der Umsatzsteuer befreit zu werden?
Die Umsatzgrenze für Kleinunternehmer beträgt 22.000 Euro im Jahr. Wenn der Umsatz diese Grenze nicht überschreitet, sind sie von der Umsatzsteuer befreit. Kleinunternehmer können sich für die Kleinunternehmerregelung entscheiden und somit keine Umsatzsteuer ausweisen. **
-
Was ist die Umsatzgrenze für Kleinunternehmer, die zur Befreiung von der Umsatzsteuerpflicht führt?
Die Umsatzgrenze für Kleinunternehmer liegt bei 22.000 Euro pro Jahr. Wenn der Umsatz des Kleinunternehmers diese Grenze nicht übersteigt, ist er von der Umsatzsteuerpflicht befreit. Kleinunternehmer können sich für die Kleinunternehmerregelung entscheiden und somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. **


Was ist die Umsatzgrenze, bei der ein Unternehmen steuerrechtlich als Kleinunternehmen eingestuft wird?
Die Umsatzgrenze für Kleinunternehmen beträgt in Deutschland 22.000 Euro im Jahr. Unternehmen, die diesen Betrag nicht überschreiten, sind von der Umsatzsteuer befreit. Sie können außerdem die Kleinunternehmerregelung in Anspruch nehmen und sind somit nicht verpflichtet, Umsatzsteuer auszuweisen. **
Was ist die Umsatzgrenze für kleine Unternehmen, um von bestimmten Steuervergünstigungen zu profitieren?
Die Umsatzgrenze für kleine Unternehmen, um von bestimmten Steuervergünstigungen zu profitieren, liegt in Deutschland bei 600.000 Euro pro Jahr. Unternehmen, die diese Grenze nicht überschreiten, können von der Kleinunternehmerregelung Gebrauch machen und sind von der Umsatzsteuer befreit. Kleine Unternehmen mit einem Umsatz zwischen 17.500 Euro und 50.000 Euro können außerdem die Kleinunternehmerregelung für die Einkommensteuer in Anspruch nehmen. **
Top-Angebote
Produkte zum Begriff Umsatzgrenze:
-
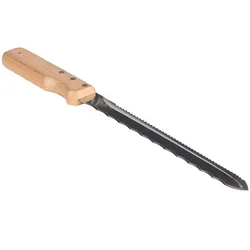
Messer gewellt für Dämmstoffe und Rohrisolierungen mit HalterGewelltes Spezialmesser für Rohrisolierungen und Dämmstoffe aus Mineralwolle Spezialmesser, beidseitig mit Wellenschliff versehen, zum Schneiden von Rohrisolierungen und Dämmstoffen aus Mineralwolle. Zum leichten Schneiden von isolierenden Produkten wie Glaswolle, Steinwolle, Polyurethan, Bauschaum in Rollen oder Platten. Die Klinge ist aus 2 mm starkem rostfreien Edelstahl gefertigt und der Holzgriff beidseitig ergonomisch geformt. Für harte und weiche Dämmstoffe einsetzbar - grober Wellenschliff für weiche Dämmstoffe - feiner Wellenschliff für harte Dämmstoffe. Inklusive Schutzhülle mit Gürtelschlaufe.25,59 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Erhöhung der Umsatzgrenze auf kleinere Unternehmen aus? Wann sollte eine Firma die Umsatzgrenze erhöhen?
Die Erhöhung der Umsatzgrenze ermöglicht es kleinen Unternehmen, mehr Umsatz zu generieren und ihr Geschäft auszubauen. Eine Firma sollte die Umsatzgrenze erhöhen, wenn sie das Potenzial hat, mehr Kunden zu gewinnen und ihren Umsatz zu steigern. Es ist wichtig, die Auswirkungen einer erhöhten Umsatzgrenze auf die finanzielle Stabilität und das Wachstum des Unternehmens zu berücksichtigen. **
-
Ab welcher Umsatzgrenze müssen Unternehmen Mehrwertsteuer abführen?
Unternehmen müssen Mehrwertsteuer abführen, wenn ihr Jahresumsatz 22.000 Euro übersteigt. Die Mehrwertsteuer beträgt in Deutschland 19%. Unternehmen müssen die Mehrwertsteuer an das Finanzamt abführen. **
-
Was ist die Umsatzgrenze für Kleinunternehmen, die ALG2 beziehen?
Die Umsatzgrenze für Kleinunternehmen, die ALG2 beziehen, liegt bei 17.500 Euro pro Jahr. Wenn der Umsatz diese Grenze überschreitet, wird das Einkommen auf das ALG2 angerechnet und kann zu einer Kürzung oder Streichung der Leistungen führen. Es ist wichtig, dass Kleinunternehmer ihre Einnahmen und Ausgaben genau dokumentieren, um die Umsatzgrenze einzuhalten und Probleme mit dem ALG2 zu vermeiden. **
-
Was ist ein Kleingewerbe mit einer Umsatzgrenze von 12.350 Euro?
Ein Kleingewerbe mit einer Umsatzgrenze von 12.350 Euro bezieht sich auf die Kleinunternehmerregelung in Deutschland. Diese Regelung ermöglicht es Unternehmen, von der Umsatzsteuer befreit zu sein, solange der Jahresumsatz 12.350 Euro nicht übersteigt. Das Unternehmen muss keine Umsatzsteuer an das Finanzamt abführen, kann jedoch auch keine Vorsteuer geltend machen. **
Ähnliche Suchbegriffe für Umsatzgrenze
-
Pils, Michael: WärmebrückenWärmebrücken , Wärmebrücken erkennen - optimieren - berechnen - vermeiden Das Handbuch zeigt, wie man Wärmebrücken einfach und schnell berechnet. Die 3. Auflage liefert neue Beispielrechnungen und Details zu Wärmebrücken im Holzbau, Massivbau, bei Sanierungen mit WDVS sowie zu verschiedenen Fensterkonstruktionen und Anschlüssen. Wärmebrücken einfach und schnell berechnen: Der rechnerische Wärmebrücken-Nachweis ist kompliziert und aufwändig, wird aber immer wichtiger, um hochwärmegedämmte Gebäude, KfW-Effizienzhäuser oder Passivhäuser wirtschaftlich realisieren zu können. Denn nur so lassen sich hohe, pauschale Wärmebrückenzuschläge und unwirtschaftliche Dämmstoffdicken vermeiden. Das Handbuch erläutert Schritt für Schritt die verschiedenen Nachweise: Übersichtlich stellt es die detaillierten Wärmebrückenberechnungen nach den aktuellen Bestimmungen der DIN EN ISO 10211, den Gleichwertigkeitsnachweis nach DIN 4108 Beiblatt 2 sowie die Besonderheiten bei KfW-Nachweisen vor. Anschauliche Beispiele zeigen, wie man Details und Anschlüsse optimiert und helfen so, eine Wärmebrücke zu minimieren und Tauwasserausfall sicher zu vermeiden. Nutzungsvorteile im Überblick: - Das Buch hilft Architekten und Energieberatern bei der Auswahl der richtigen Anschlussdetails für eine energieeffiziente und gleichzeitig wirtschaftliche sowie dauerhaft schadenfreie Ausführung und bei der Erstellung der entsprechenden eigenen Nachweise. - Im Buch werden Berechnungen sowohl mit Hilfe von Wärmebrückenkatalogen als auch mit Hilfe von Isothermenprogrammen vorgestellt. Aus dem Inhalt: - Grundlagen - Randbedingungen für die Berechnung - Einfluss von Wärmebrücken auf die Energiebilanz - Beispiele für Optimierungsmöglichkeiten von Wärmebrücken - Thermografie - typische Wärmebrücken im Bestand - Gleichwertigkeitsnachweis - Detaillierte Berechnung des Wärmebrückenfaktors - Beispiel Einfamilienhaus als Holztafelbau - Beispiel Einfamilienhaus als Massivbau - Beispiel Bestandsgebäude mit Wärmedämmverbundsystem (WDVS) - Anhang Neu in der 3. Auflage Wärmebrücken: - Die 3. Auflage wurde mit Blick auf das neue Gebäudeenergiegesetz (GEG) aktualisiert und erweitert - Neue Beispielrechnungen und Details zu Wärmebrücken im Holzbau, Massivbau (hochwärmegedämmter Ziegel), bei Sanierungen mit WDVS sowie zu verschiedenen Fensterkonstruktionen und Anschlüssen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20231214, Produktform: Kartoniert, Autoren: Pils, Michael~Volland, Johannes, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 336, Abbildungen: 398 Abbildungen und 117 Karten/Tabellen, Keyword: Bauphysik; EnEV; Energieeffizienz; Energieeinsparung, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 172, Höhe: 21, Gewicht: 924, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,104,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ragonesi, Marco: Bautechnik der GebäudehülleBautechnik der Gebäudehülle , Die Publikation vermittelt in leicht verständlicher Weise das Basiswissen zu den heute gängigen Bauweisen der Gebäudehülle, die in der Praxis sehr vielfältig sind. Es kommen u.a. Komponenten wie Behaglichkeit, Wärmeschutz, Schallschutz, Raumakustik, Feuchte, Luftdichtheit, Licht und Brandschutz zur Sprache, aber auch Dachkonstruktionen, Fenster, Türen, Treppe/Lift, Wand- und Bodenkonstruktionen. Energiefragen, insbesondere die Sonnenenergienutzung, erhalten einen grossen Stellenwert. Auch Instandhaltung und Renovation werden thematisiert. Objektbeispiele sowie ein umfangreiches Glossar runden den Inhalt ab. Der Band eignet sich als Lehrmittel für die Ausbildung von Baufachleuten auf verschiedenen Stufen ¿ von der Hochbauzeichnerausbildung bis zum Architekturstudium an Fachhochschulen und Hochschulen, sowie für die Weiterbildung von Baufachleuten in Planung und Ausführung. Ebenso dient er als Nachschlagewerk für Baupraktikerinnen und Baupraktiker in Planung und Ausführung. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und aktualisierte Auflage 2022, Erscheinungsjahr: 20220809, Produktform: Kartoniert, Titel der Reihe: Bau und Energie##, Autoren: Ragonesi, Marco, Edition: REV, Auflage: 22003, Auflage/Ausgabe: 3., überarbeitete und aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 462, Abbildungen: über 600 Abbildungen, zahlreiche Tabellen, farbig, Keyword: Schallschutz; Bauteile; Wärmeschutz; Sanierung; Sonnenenergienutzung; Baukonstruktion, Fachschema: Bauberuf / Bauingenieur~Bauingenieur~Ingenieur / Bauingenieur~Bau / Bautechnik~Bautechnik~Vermessung, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vdf Hochschulverlag AG, Verlag: Vdf Hochschulverlag AG, Verlag: vdf Hochschulverlag AG an der ETH Zrich, Länge: 284, Breite: 200, Höhe: 32, Gewicht: 1541, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2441475, Vorgänger EAN: 9783728136343, eBook EAN: 9783728141309, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Umsatzgrenze gilt für Kleinunternehmer, um von der Umsatzsteuer befreit zu werden?
Die Umsatzgrenze für Kleinunternehmer beträgt 22.000 Euro im Jahr. Wenn der Umsatz diese Grenze nicht überschreitet, sind sie von der Umsatzsteuer befreit. Kleinunternehmer können sich für die Kleinunternehmerregelung entscheiden und somit keine Umsatzsteuer ausweisen. **
-
Was ist die Umsatzgrenze für Kleinunternehmer, die zur Befreiung von der Umsatzsteuerpflicht führt?
Die Umsatzgrenze für Kleinunternehmer liegt bei 22.000 Euro pro Jahr. Wenn der Umsatz des Kleinunternehmers diese Grenze nicht übersteigt, ist er von der Umsatzsteuerpflicht befreit. Kleinunternehmer können sich für die Kleinunternehmerregelung entscheiden und somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. **
-
Was ist die Umsatzgrenze, bei der ein Unternehmen steuerrechtlich als Kleinunternehmen eingestuft wird?
Die Umsatzgrenze für Kleinunternehmen beträgt in Deutschland 22.000 Euro im Jahr. Unternehmen, die diesen Betrag nicht überschreiten, sind von der Umsatzsteuer befreit. Sie können außerdem die Kleinunternehmerregelung in Anspruch nehmen und sind somit nicht verpflichtet, Umsatzsteuer auszuweisen. **
-
Was ist die Umsatzgrenze für kleine Unternehmen, um von bestimmten Steuervergünstigungen zu profitieren?
Die Umsatzgrenze für kleine Unternehmen, um von bestimmten Steuervergünstigungen zu profitieren, liegt in Deutschland bei 600.000 Euro pro Jahr. Unternehmen, die diese Grenze nicht überschreiten, können von der Kleinunternehmerregelung Gebrauch machen und sind von der Umsatzsteuer befreit. Kleine Unternehmen mit einem Umsatz zwischen 17.500 Euro und 50.000 Euro können außerdem die Kleinunternehmerregelung für die Einkommensteuer in Anspruch nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.